法人が購入した美術品は、1点の取得価額が100万円未満であれば、原則として減価償却資産になります。100万円以上であれば、原則として減価償却しない資産(非減価償却資産)として扱われます。これが、国税庁の通達(法人税基本通達7-1-1)に基づく、いわゆる「100万円基準」の基本です。
オフィスの移転や新設に合わせて絵画や彫刻を導入するとき、会計や税務の扱いは気になるところです。この記事では、国税庁の一次情報に沿って、判定の基本を整理します。
この記事で分かることは、次の3点です。
- 美術品が減価償却資産になるかどうかの判定の基本(100万円基準と例外)
- 耐用年数や取得価額の考え方、平成27年より前に取得した作品の扱い
- 税務を理由にアートを選ばないほうがよい理由と、導入時の確認事項
本稿は一般的な情報提供であり、個別の税務判断ではありません。最終的な判断は、顧問税理士などの専門家にご確認ください。 制度は改正されることがあるため、最新の内容は国税庁の情報でご確認ください。
美術品は減価償却できるのか:判定の基本
減価償却とは、長期間使う資産の取得価額を、使用できる期間(耐用年数)にわたって費用として配分する会計・税務の手続きです。税法上、「時の経過によりその価値の減少しない資産」は減価償却資産に該当しません。美術品がこれに当たるかどうかの目安を示したのが、法人税基本通達7-1-1です。
通達は、次のものを「時の経過によりその価値の減少しない資産」と取り扱うとしています。
- 古美術品、古文書、出土品、遺物等のように、歴史的価値または希少価値を有し、代替性のないもの
- (1)以外の美術品等で、取得価額が1点100万円以上であるもの(時の経過によりその価値が減少することが明らかなものを除く)
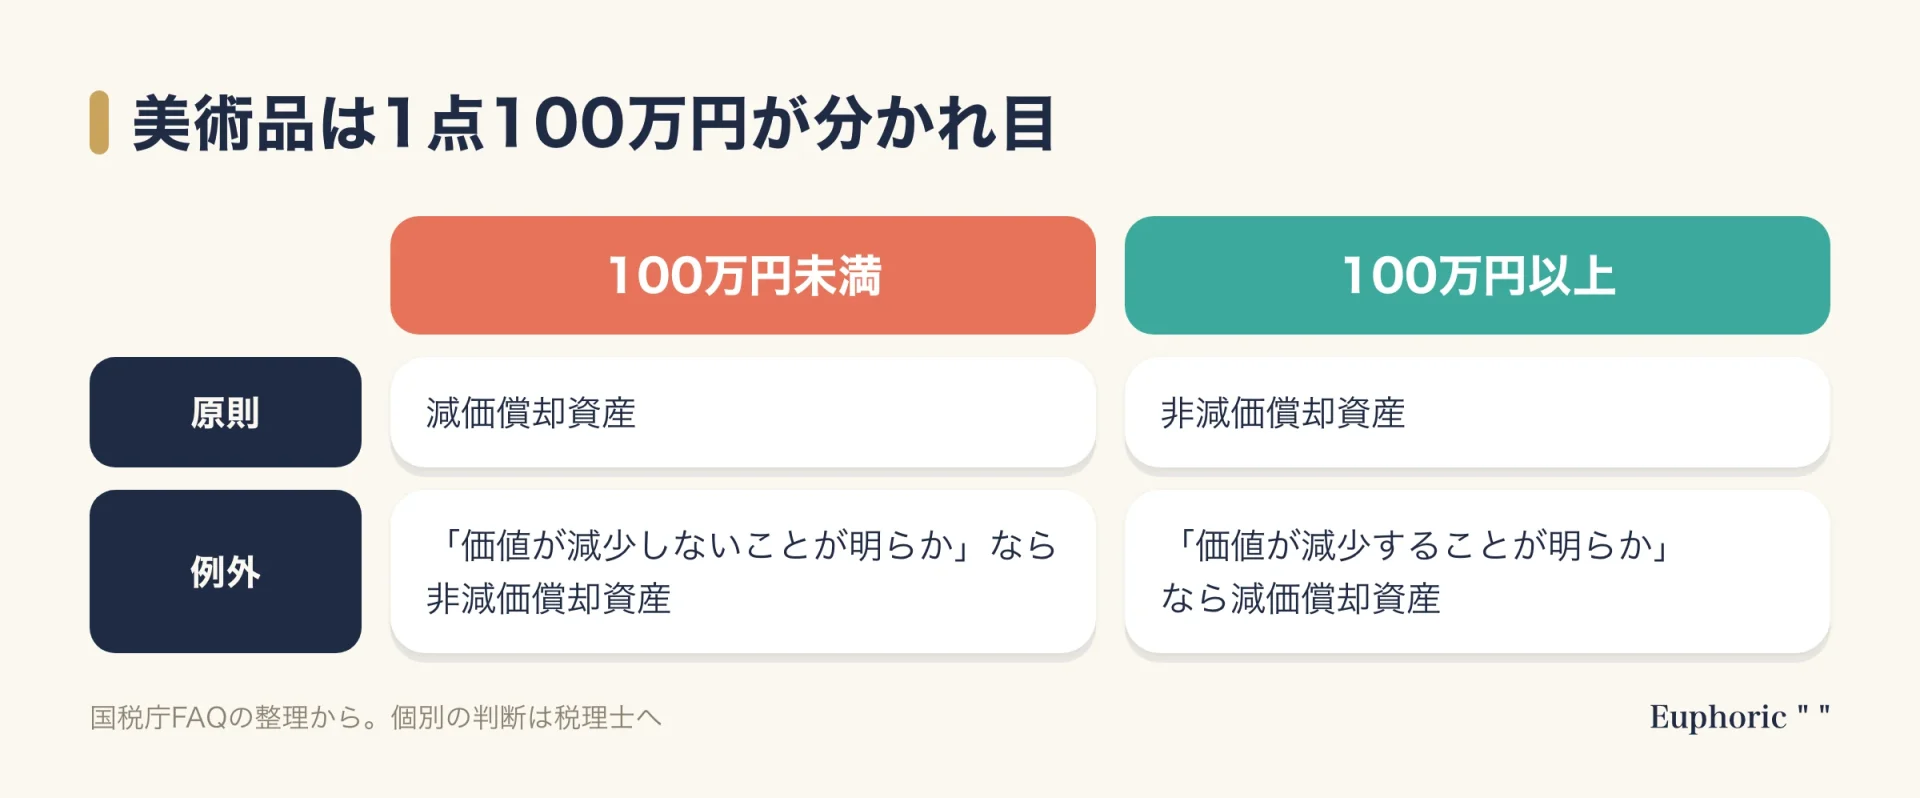
国税庁のFAQでは、整理として次の表が示されています。
| 1点あたりの取得価額 | 原則 | 例外 |
|---|---|---|
| 100万円未満 | 減価償却資産 | 「時の経過によりその価値が減少しないことが明らか」な場合は非減価償却資産 |
| 100万円以上 | 非減価償却資産 | 「時の経過によりその価値が減少することが明らか」な場合は減価償却資産 |
なお、ここでいう「美術品等」には、絵画や彫刻のほか工芸品なども含まれます(国税庁FAQ)。
「100万円基準」ができた経緯
この基準は、平成26年12月19日の通達改正で見直されたものです。国税庁FAQによると、改正前は、美術関係の年鑑等に登載されている作者の作品であるか、取得価額が1点20万円(絵画は号当たり2万円)以上であるかで判定していました。しかし、年鑑ごとに掲載基準が異なること、20万円では減価償却資産かどうかを区別する基準として低すぎるという指摘があったことから、専門家の意見も踏まえて見直され、100万円という金額基準になりました。改正後の取扱いは、平成27年1月1日以後に取得する美術品等に適用されています。
100万円以上でも減価償却できる例外:ロビーなどに設置する作品
通達の注書きは、100万円以上でも「時の経過によりその価値が減少することが明らか」な美術品の例を挙げています。国税庁FAQは、次の三つの事項をすべて満たす美術品等が例として挙げられるとしています。
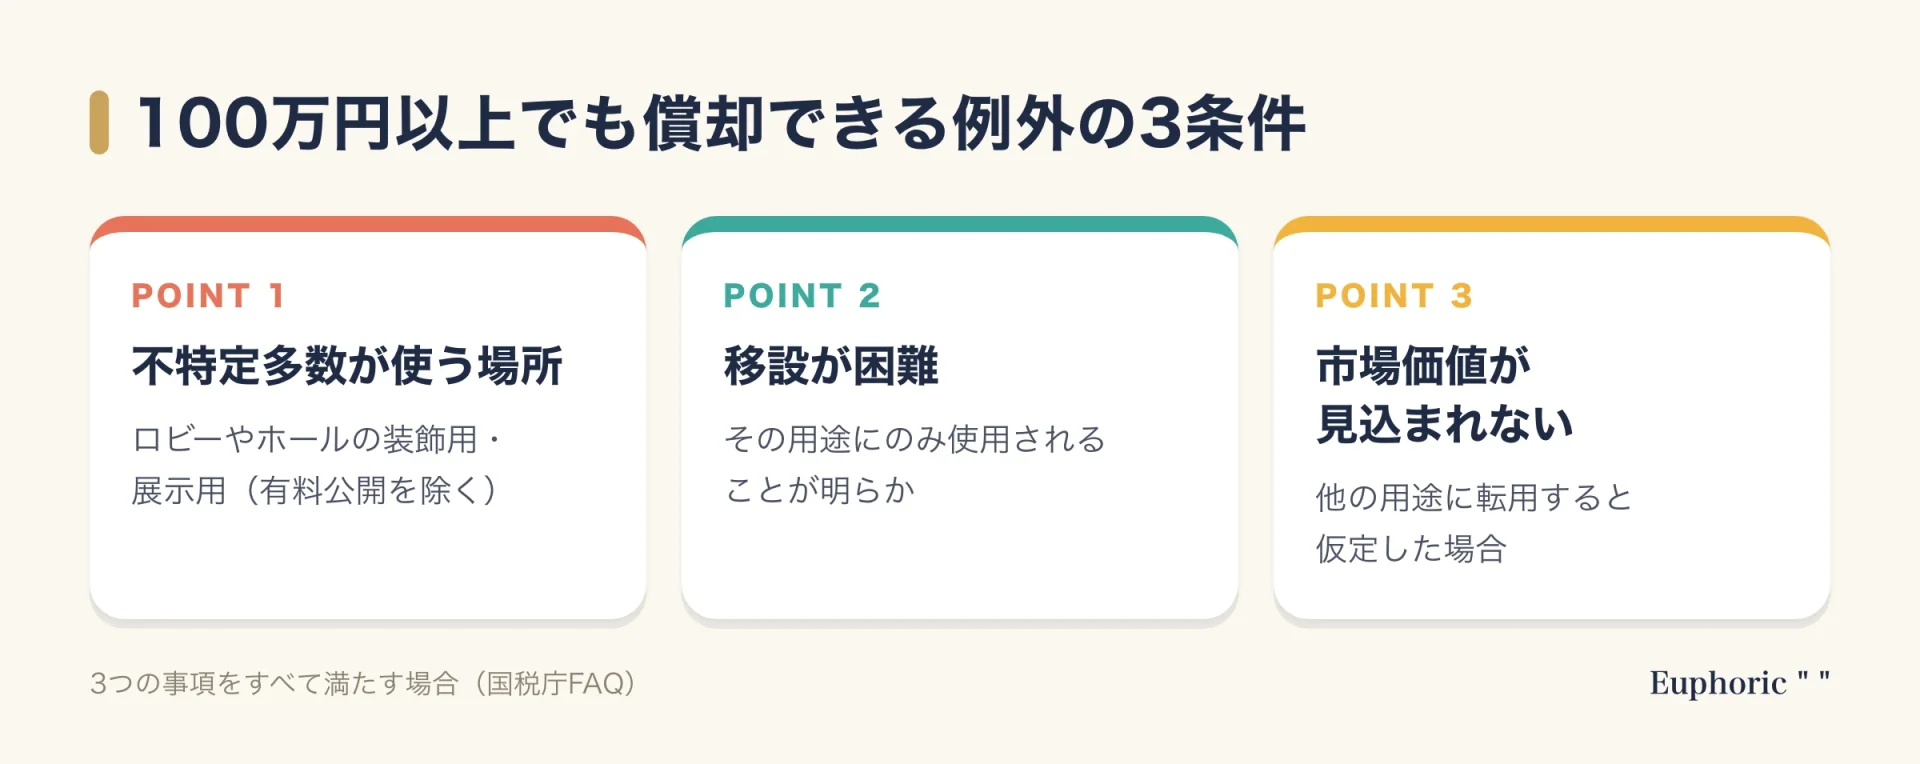
- 会館のロビーや葬祭場のホールのような、不特定多数の者が利用する場所の装飾用や展示用(有料で公開するものを除く)として取得されるもの
- 移設することが困難で、その用途にのみ使用されることが明らかなもの
- 他の用途に転用すると仮定した場合に、設置状況や使用状況から見て、美術品等としての市場価値が見込まれないもの
つまり、たとえば「建物の吹き抜けに合わせて制作した、移設できない大型の壁画」のように、その場所専用で、他へ移しても市場価値が見込まれない作品が想定されています。FAQは、この例示に当てはまらない場合の判定は、これらの事項を参考に、作品の実態を踏まえて判断するとしています。
一方、ロビーに飾っているというだけでは、例外に当たるとは限りません。国税庁FAQが例として挙げているのは三つの事項をすべて満たす場合です。例外に当たるかどうかは、作品の制作経緯や設置の状況まで見て判断されるため、個別に税理士へ確認してください。
耐用年数と取得価額の考え方
耐用年数
減価償却資産に該当する美術品等の法定耐用年数は、作品の構造や材質などに応じて、「減価償却資産の耐用年数等に関する省令」の別表第一に従って判定します。国税庁FAQは、その美術品等が「器具及び備品」の室内装飾品に該当する場合の例として、次を挙げています。
| 区分 | 耐用年数 | 例 |
|---|---|---|
| 室内装飾品のうち主として金属製のもの | 15年 | 金属製の彫刻 |
| 室内装飾品のうちその他のもの | 8年 | 絵画・陶磁器・彫刻(主として金属製のもの以外) |
あくまで例示であり、作品によっては別の区分になる場合もあります。
取得価額に含まれるもの
FAQによれば、一般的に額縁は絵画の一部として取得価額に含まれると考えられます。購入代価には、引取運賃、荷役費、運送保険料、購入手数料、関税など、購入のために要した費用が含まれ、さらに事業の用に供するために直接要した費用(たとえば据付費)も取得価額に入ります。
たとえば、本体価格が90万円の絵画に、額縁、運送、据付の費用が合計で15万円かかったと想定します。この場合の取得価額は105万円となり、100万円基準の判定は「100万円以上」になる可能性があります。本体価格だけで判断せず、付随費用を含めた金額で確認することが大切です。
金額の考え方の目安
仮に、取得価額が80万円で、耐用年数が8年の絵画があるとします。ごく大まかな目安として、80万円を8年で配分すると年間10万円程度になります。実際の償却額は、償却方法や期の途中での取得などによって変わります。FAQによれば、事業年度の途中で取得して事業の用に供した場合の償却限度額は、その事業年度の全期間の償却限度額を月数であん分した金額になります。
平成27年より前に取得した作品の扱い
国税庁FAQによれば、今回の改正は過去にさかのぼって資産区分を変更するものではありません。平成27年1月1日より前に取得し、改正前の取扱いでは非減価償却資産だった美術品等でも、改正後の通達で減価償却資産に該当することになるものは、平成27年1月1日以後に最初に開始する事業年度(適用初年度)から減価償却を行うことになります。ただし、適用初年度に再判定を行わなかった作品は、従前の取扱いのとおり、その後も減価償却はできないとされています。古くからお持ちの作品の扱いは、当時の経理処理の記録とあわせて、専門家に確認しておくとよいでしょう。
展示を休止して保管している場合
FAQでは、減価償却資産に該当する美術品等が装飾や展示に使われている場合は、通常、事業の用に供しているものと考えられるとしています。倉庫に保管して展示を休止している場合でも、休止期間中に必要な維持管理が行われ、いつでも展示できる状態にあれば、事業の用に供していることになるとされています(法人税基本通達7-1-3)。オフィス改装中の一時保管などで、この点が問題になることがあります。
少額の資産の特例について
減価償却資産に該当する美術品でも、取得価額が少額なら、別の制度が使える場合があります。国税庁のタックスアンサーによると、取得価額が10万円未満の資産は、事業の用に供した事業年度に取得価額の全額を損金経理した場合に損金の額に算入できます。取得価額が20万円未満の資産については、一括償却資産として3年間で償却する方法を選ぶこともできます。いずれも、令和4年4月1日以後に取得して貸付けの用に供したもの(主要な事業として行うものを除く)は対象外です。
また、青色申告をする中小企業者等には、取得価額が40万円未満の資産を、事業年度ごとの合計300万円までを限度に全額損金算入できる特例があります(令和11年3月31日までに取得して事業の用に供した場合)。国税庁の案内では、この金額基準は令和8年4月1日以後に取得した資産から30万円未満が40万円未満に引き上げられたとされています。なお、中小企業者等に当たるかどうかなどの要件があり、制度は改正されることがあります。最新の金額・要件は、国税庁の情報か税理士にご確認ください。
導入の流れと、確認のタイミング
実務では、購入の「前」に確認しておくと、手戻りが少なくなります。一般的な流れは次のようになります。
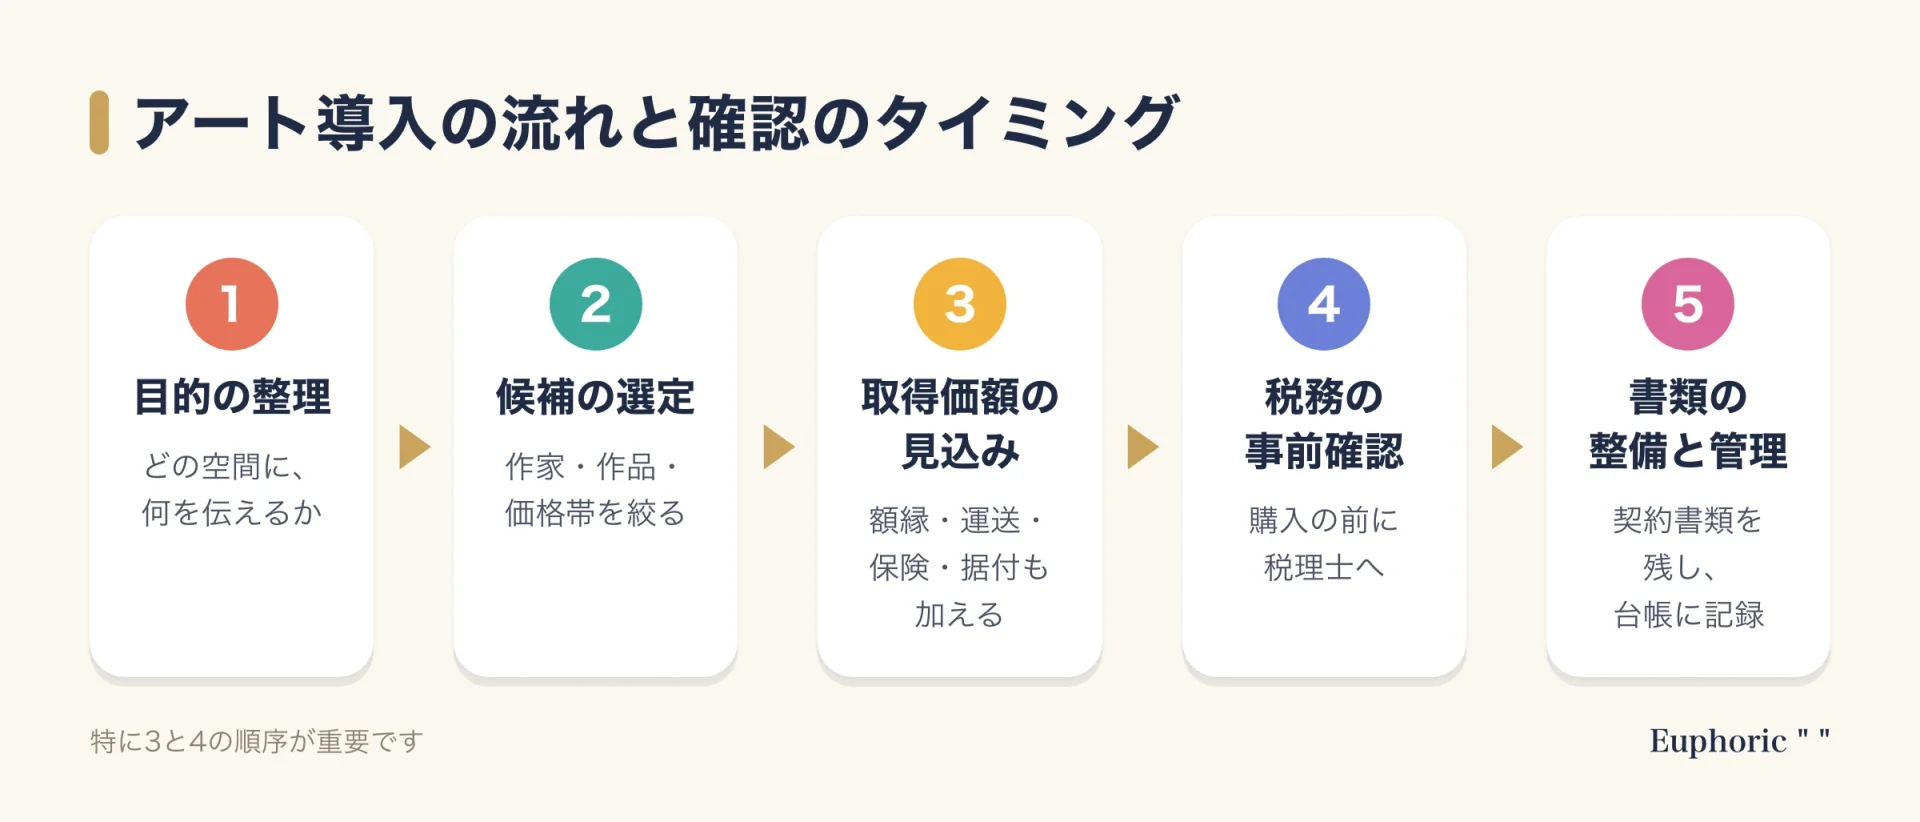
- 目的の整理:どの空間に、何を伝えるための作品かを決める
- 候補の選定:作家・作品・価格帯の候補を絞る
- 取得価額の見込み:本体価格に、額縁、運送、保険、据付などの付随費用を加えた金額を試算する
- 税務・会計の事前確認:税理士に、区分(絵画・彫刻・工芸品など)、金額、設置の状況を伝え、判定の見通しを聞く
- 契約・請求書の整備:作品名、作者、制作年、価格、付随費用の内訳が分かる書類を残す
- 設置後の管理:台帳に記録し、維持管理の担当と保険の範囲を決める
特に3と4の順序が重要です。購入後に「100万円以上だった」と分かっても、取得価額はすでに決まっているため、税務上の扱いを選び直すことはできません。
また、美術品に限らず、会計処理の根拠となる書類は、後年の確認に備えて保管しておく必要があります。作品の来歴や制作に関する資料は、税務の面だけでなく、作品の価値を説明するうえでも役立ちます。
アートの視点:税務はあくまで「結果」である
ここまで税務の話をしてきましたが、私たちは、税務上の扱いを理由に作品を選ぶことは、おすすめしません。理由は次の二つです。
第一に、美術品の価値は、市場や評価によって上下します。税務上の区分が「減価償却資産」でも「非減価償却資産」でも、作品の価値が将来どうなるかは別の問題です。
第二に、アートを導入する本来の目的は、ブランドの考え方を空間で伝えることや、働く人や訪れる人の体験を高めることにあります。税務の扱いは、その目的を決めたあとに、どう処理するかを確認する話です。
作品選びの前に、導入の目的(誰に、何を伝えるのか)を整理し、そのうえで予算・保管・保険・税務を確認する順序のほうが、結果としてぶれません。節目の計画段階で専門家に相談しながら、目的と予算、会計処理を並行して整理しておくと、後の手戻りが少なくなります。
アート導入前の確認チェックリスト
- 1点ごとの取得価額(額縁・運送・保険・据付などを含む金額)を整理している
- 100万円未満か以上かを、付随費用を含めて確認している
- 100万円以上の場合、例外(ロビー装飾など)に当たる可能性を、設置状況や制作経緯とあわせて検討している
- 作品の区分(絵画・彫刻・工芸品など)と材質を、税理士に伝えている
- 購入時の契約書、請求書、来歴の資料を保管している
- 設置後の維持管理(保険、温湿度、保管方法)の担当を決めている
まとめ
法人が美術品を購入したときの税務上の扱いは、1点の取得価額が100万円未満か以上かを軸に、原則が決まります。100万円未満は原則として減価償却資産、100万円以上は原則として非減価償却資産で、ロビーの装飾専用で移設困難な作品などは例外になりえます。判定は付随費用を含む取得価額で行い、個別の事情は必ず専門家に確認してください。
よくある質問(FAQ)
Q1. 100万円ちょうどの絵画は、減価償却できますか。
通達は「取得価額が1点100万円以上」を非減価償却資産の目安としているため、100万円ちょうどは「100万円以上」に当たります。例外に当たるかどうかも含め、個別に税理士へご確認ください。
Q2. セットで購入した作品は、1点として数えるのですか。
「1点」の判定の単位については、本稿の作成時点で国税庁の一次情報で確認できた内容がなく、断定できません。連作や組み物の扱いは、税理士に確認してください。
Q3. 非減価償却資産になった美術品は、経費にできないのですか。
減価償却による費用配分は行わず、貸借対照表に資産として計上されるのが原則です。ただし、取扱いは個別の事情によって異なるため、専門家にご確認ください。
この記事を書いた Euphoric " " について
Euphoric " " は、ユアムーン株式会社が運営するアートメディアです。ユアムーンは、デザインとクリエイティブを軸にしたブランディング会社です。ブランドの言語化から、ロゴやWebサイトなどのデザイン、社内外への発信までを一貫して設計しています。ご希望に応じて、アートの選定・導入もお手伝いしています。
アートの導入は、会計や税務の確認とあわせて、目的の整理から始めることで進めやすくなります。何を伝えるための作品かを言語化したうえで、選定と導入を設計しています。
参考資料
- 国税庁「法人税基本通達 第7章 減価償却資産の償却等(7-1-1 美術品等についての減価償却資産の判定)」 https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_01_01.htm
- 国税庁「美術品等についての減価償却資産の判定に関するFAQ」 https://www.nta.go.jp/law/joho-zeikaishaku/hojin/bijutsuhin_FAQ/index.htm
- 国税庁 タックスアンサー「No.5403 少額の減価償却資産になるかどうかの判定の例示」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5403.htm
- 国税庁 タックスアンサー「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5408.htm
本稿は一般的な情報提供であり、個別の税務判断ではありません。最終的な判断は、税理士などの専門家にご確認ください。